
Partiendo del mismo ejemplo de vivienda en Madrid heredada y alquilada durante 2025 que analizamos en el contenido anterior (Cómo declarar los ingresos del alquiler en la Renta 2025), en este artículo nos centramos en uno de los aspectos clave de la declaración: los gastos deducibles.
Una vez declarados los ingresos del alquiler, es en los gastos donde realmente se ajusta la tributación, ya que estos permiten alinear el rendimiento neto con la realidad y, por tanto, el IRPF a pagar. Sobre el rendimiento neto se aplicarán, en su caso, las reducciones correspondientes. Por supuesto debes guardar siempre facturas y justificantes donde concuerde el concepto, la fecha, la dirección de la vivienda, etc.
Gastos deducibles en declaración de alquileres
Vamos a ver a continuación, cuáles son esos gastos con detalle.
De una forma resumida se puede ver en la tabla, pero Hacienda discute muchos de estos gastos, por lo que es necesario conocer cuándo se deducen y cuándo no.
| Gasto | Tratamiento fiscal | Observaciones |
|---|---|---|
| IBI | Deducible | Parte proporcional al periodo alquilado. |
| Comunidad | Deducible | Incluidas las cuotas ordinarias correspondientes al periodo alquilado. |
| Seguro | Deducible | Si está vinculado al alquiler, en la proporción correspondiente. |
| Reparaciones | Deducible | Deben estar relacionadas con la obtención de ingresos del alquiler y no suponer una mejora del inmueble. |
| Hipoteca | Parcialmente deducible | Solo los intereses y gastos de financiación, no la devolución del capital. |
| Muebles | Deducible mediante amortización | La deducción se realiza mediante la amortización correspondiente. |
| Reforma integral | No como gasto inmediato | Puede incorporarse mediante amortización. |
Suscríbete a OCU Inmobiliario para acceder al análisis completo y a cientos de contenidos prácticos sobre alquiler, compraventa, fiscalidad, comunidad de propietarios, reformas, inversión inmobiliaria y gestión de viviendas.
Partiendo del mismo ejemplo de vivienda en Madrid heredada y alquilada durante 2025 que analizamos en el contenido anterior (Cómo declarar los ingresos del alquiler en la Renta 2025), en este artículo nos centramos en uno de los aspectos clave de la declaración: los gastos deducibles.
Una vez declarados los ingresos del alquiler, es en los gastos donde realmente se ajusta la tributación, ya que estos permiten alinear el rendimiento neto con la realidad y, por tanto, el IRPF a pagar. Sobre el rendimiento neto se aplicarán, en su caso, las reducciones correspondientes. Por supuesto debes guardar siempre facturas y justificantes donde concuerde el concepto, la fecha, la dirección de la vivienda, etc.
Qué gastos son deducibles en declaración de alquileres
Vamos a ver a continuación, cuáles son esos gastos que puede deducir, dónde y cómo ponerlos en la declaración de renta.
Recuerde que los gastos deben prorratearse en función del porcentaje de propiedad y que cuando no se ha alquilado el inmueble todo el año, hay que declarar solo la parte proporcional de algunos gastos porque solo se admite su deducción durante los meses en los que ha habido un alquiler efectivo. Es lo que ocurre con gastos como el recibo de la comunidad de propietarios, el IBI, los seguros o la amortización.
En alquileres de uso turístico, Hacienda mira cuántos días ha estado la casa alquilada efectivamente, no el periodo en que estuvo ofrecida en alquiler.
Otros gastos, como los de conservación y reparación realizados antes del arrendamiento, sí pueden ser deducibles siempre que se acredite que están dirigidos, exclusivamente, a la futura obtención de ingresos por alquiler y no al disfrute, aunque sea temporal, del inmueble por su propietario. Para gastos de reparaciones que se realizaran cuando no se había iniciado la actividad de alquiler, disfrutando del inmueble el propietario, Hacienda exige una prueba que acredite de forma clara y cierta que son gastos preparatorios para el inicio de la actividad, que son necesarios para el alquiler y no meras reparaciones de una casa que usas por momentos.
En el caso del ejemplo, al igual que con los ingresos, sólo debe ponerse un tercio del importe de cada gasto en la declaración de cada hermano
Los deducibles solo hasta el límite de los ingresos percibidos
Son los de reparación y conservación, intereses y demás gastos de financiación de los préstamos destinados a la compra o reforma del inmueble. El importe máximo deducible en la declaración por gastos de reparación, conservación y de financiación es el importe del alquiler cobrado. El cálculo lo realiza Renta Web. El exceso se podrá deducir en los cuatro años siguientes y se trasladará al Anexo C1 de la declaración.
Como gastos de financiación, se pueden deducir tanto los intereses como los demás gastos de financiación del préstamo concedido para la adquisición y mejora de la vivienda, como las comisiones por amortización anticipada de la hipoteca. Lo que no se puede desgravar es el principal o capital de la hipoteca, que es la cantidad que se devuelve al banco. Lo normal es que la información fiscal que proporciona la entidad bancaria incluya el desglose de lo que es devolución de intereses y del capital.
Atención a los gastos de conservación y reparación
Con los gastos de reparación y conservación hay que tener cuidado. Hacienda puede impugnarlos con base en varios argumentos: por considerarlos mejora y no conservación; porque la vivienda no se alquila todo el año y hay disfrute por el declarante; por no justificar que es gasto directamente ligado al alquiler cuando se hace en periodos en que el inmueble no está alquilado efectivamente.
A veces no es fácil distinguir entre lo que es reparación y lo que es mejora, y las mejoras no se pueden deducir al ser una inversión (no se deduce el gasto pero sí va a amortización). Por ejemplo, poner aire acondicionado en una vivienda que no lo tenía. Se consideran gastos de reparación y conservación:
-
Los efectuados regularmente para mantener el uso normal del inmueble como pintar o arreglar instalaciones.
- Los de sustitución de elementos, como instalaciones de calefacción y refrigeración, ascensor, puertas de seguridad, etc. Aunque la sustitución de unos muebles de cocina la DGT la ha calificado como mejora y no se consideran un gasto, sino que se deducen a través de la amortización del inmueble
Lista rápida de gastos deducibles del alquiler
| Gasto | Tratamiento fiscal | Observaciones |
|---|---|---|
| IBI | Deducible | Parte proporcional al periodo alquilado. |
| Comunidad | Deducible | Incluidas las cuotas ordinarias correspondientes al periodo alquilado. |
| Seguro | Deducible | Si está vinculado al alquiler, en la proporción correspondiente. |
| Reparaciones | Deducible | Deben estar relacionadas con la obtención de ingresos del alquiler y no suponer una mejora del inmueble. |
| Hipoteca | Parcialmente deducible | Solo los intereses y gastos de financiación, no la devolución del capital. |
| Muebles | Deducible mediante amortización | La deducción se realiza mediante la amortización correspondiente. |
| Reforma integral | No como gasto inmediato | Puede incorporarse mediante amortización. |
Cómo ponerlo en la declaración
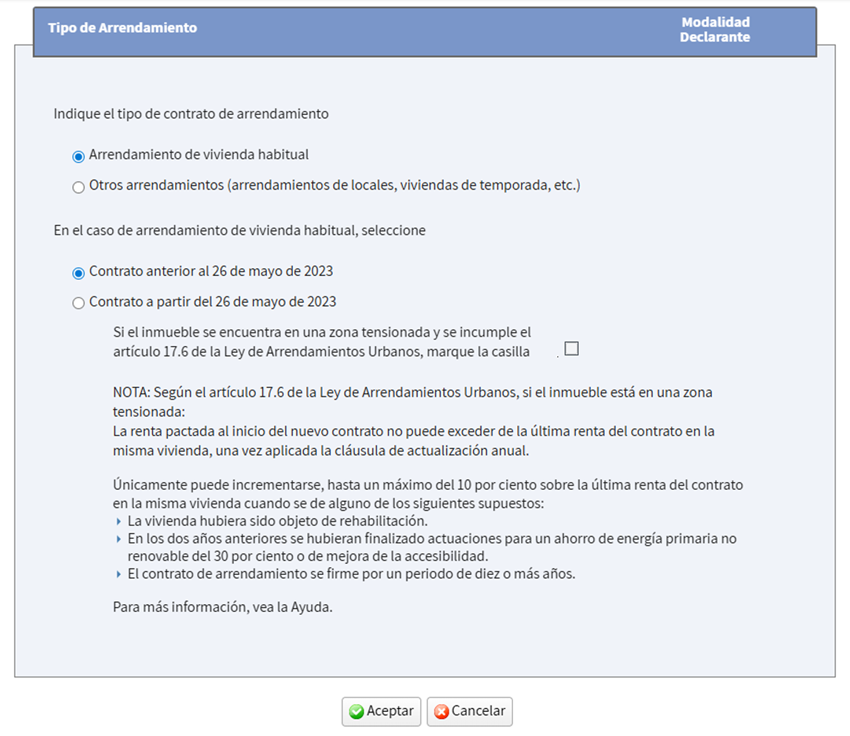
En los arrendamientos de vivienda habitual, el IVA correspondiente a gastos deducibles de conservación y reparación se computa como gasto deducible, ya que, al estar el arrendamiento exento de IVA, no se puede compensar con el IVA repercutido y supone un mayor gasto. En el caso de los arrendamientos de inmuebles sujetos a IVA (viviendas turísticas que prestan alguno de los servicios complementarios propios de la industria hotelera, locales comerciales, plazas de garaje no alquiladas con la vivienda, etc.) los gastos deducibles deben computarse excluyéndose el IVA porque en la correspondiente declaración de IVA se declara como IVA soportado y se deduce del IVA repercutido. Recuerde que, en principio, están exentos de IVA los arrendamientos de terrenos, incluidas las construcciones agrarias usadas para la explotación de una finca rústica pero no las construcciones dedicadas a ganadería independiente.
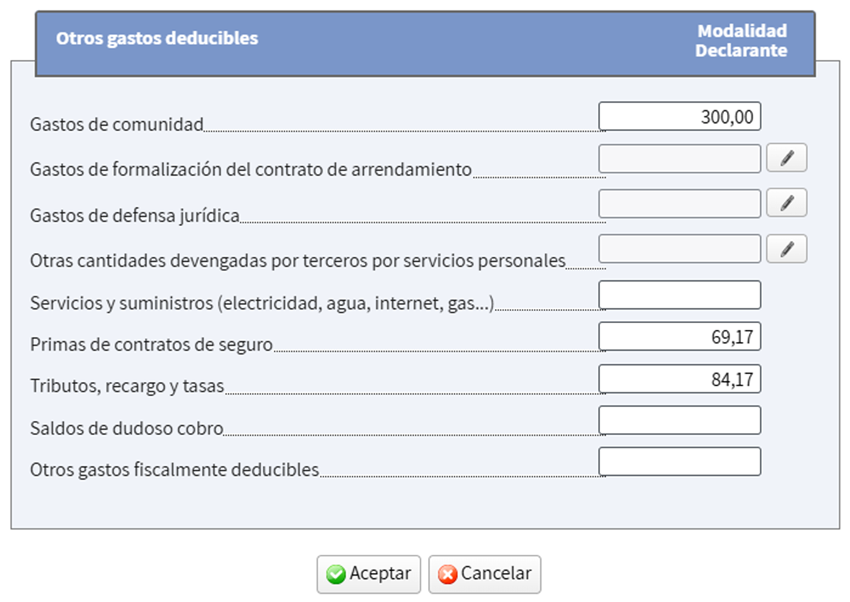
Al pinchar en la casilla de “Otros gastos deducibles (comunidad, formalización del contrato, defensa jurídica, suministros, primas de contratos, tributos, saldos de dudoso cobro, etc.)” se abrirá un desplegable en el que debe ir señalando los importes correspondientes a cada gasto:
- Gastos de comunidad: En todo caso se exige, que hayan sido pagados por el propietario o usufructuario y no trasladados al inquilino. Si en el 2025 hubo derramas cuando estaba alquilado también desgravan. A usted le corresponde 50 euros al mes de gastos de comunidad y tendrá que imputar 6 meses al primer arrendamiento y 4 meses al segundo, esto es 300 y 200 euros respectivamente.
- Gastos de formalización del contrato de arrendamiento, esto es, los gastos del contrato de alquiler que cobró la inmobiliaria, gestoría o abogado.
- Gastos de defensa jurídica relativos al inmueble alquilado.
- Otras cantidades por servicios personales, por ejemplo, el jardinero del chalé alquilado que paga el propietario. Si el inmueble arrendado está en régimen de propiedad horizontal, los servicios personales vienen normalmente incluidos en el recibo de gastos de comunidad.
Para los últimos tres tipos de gastos y los de reparación y conservación al incluir el importe del gasto podrá señalar el NIF de la persona que prestó el servicio, pero no es algo obligatorio. La AEAT ha señalado que así se agilizará la tramitación de las devoluciones y se reduce el número de requerimientos. Si decide cumplimentar estos datos, la información se trasladará al Anexo D de la declaración.
- Los suministros. Aunque lo normal es que los gastos de luz, del agua, internet o gas los pague el arrendatario, si en el contrato se ha estipulado que algún suministro lo pague el arrendador podrá deducírselo incluyéndolo en la declaración.
- Las primas del seguro de hogar que cubran la responsabilidad civil, incendio, robo, rotura de cristales. A usted le corresponden 115.28 euros, de los cuales 69,17 se imputan al primer arrendamiento y 46,11 al segundo
- Tributos: El IBI y las tasas de basura, siempre que lo pague el propietario. Usted debe incluir el 33,33% de lo pagado por ambos conceptos prorrateado por los días de cada uno de los alquileres, por lo que deberá poner en la declaración 84,17 por el primer alquiler y 56,11 por el segundo
Los saldos de dudoso cobro. Con este nombre se incluyen los importes de los alquileres que no hemos cobrado en 2025 porque o bien el deudor se halle en situación de concurso o porque hayan pasado más de seis meses desde el momento de la primera gestión de cobro realizada por el arrendador hasta el 31 de diciembre de 2025

Una vez entendidos los ingresos y los gastos deducibles del alquiler en la Renta 2025, todavía quedan algunos elementos clave que influyen directamente en el cálculo final del rendimiento: la amortización del inmueble y la declaracion de venta de un inmueble. En los siguientes contenidos explicamos cómo funcionan y cómo se aplican correctamente.