
12 decisiones antes de fin de 2026 para pagar menos impuestos por tu vivienda
Todavía quedan unas semanas para tomar decisiones que pueden reducir la factura fiscal de tus inmuebles. Adelantar una reforma, amortizar parte de la hipoteca, compensar una ganancia o solicitar una bonificación del IBI antes de que termine 2026 puede suponer desde unos cientos hasta varios miles de euros de ahorro.
No hace falta esperar a preparar la declaración de la renta para ocuparse de los impuestos. En muchos casos, cuando llegue la primavera de 2027 ya será demasiado tarde: la operación, el pago o determinados trámites tienen que hacerse antes del 31 de diciembre de 2026.
Estas son las situaciones que merece la pena revisar.
| Si estás en esta situación... | Qué puedes hacer antes de acabar 2026 | Ahorro potencial |
|---|---|---|
| Has realizado obras de eficiencia energética | Terminarlas y obtener el certificado energético | Hasta 3.000 € en actuaciones individuales |
| Obras energéticas en el edificio | Pagar las cantidades previstas y completar la certificación | 60 % de la base deducible |
| Has instalado autoconsumo | Terminar y pagar la instalación en 2026 | Hasta 1.000 € |
| Has instalado un cargador eléctrico | Terminar la instalación este año | Hasta 600 € |
| Compraste tu vivienda habitual antes de 2013 | Amortizar anticipadamente la hipoteca | Hasta 1.356 € por declaración |
| Tienes una vivienda alquilada | Adelantar reparaciones necesarias | Depende de tu tipo marginal |
| Has vendido con pérdidas | Compensarlas con ganancias | Puede suponer miles de euros |
| Vas a vender tu vivienda y cumples 65 años pronto | Valorar esperar a cumplirlos | Puede quedar exenta toda la ganancia |
| Tienes derecho a descuentos municipales | Pedir bonificación de IBI o tasa de basuras | Depende del ayuntamiento |
Si eres propietario: aprovecha las deducciones por obras antes de que caduque el año
1. Termina las obras de eficiencia energética y consigue el certificado
Es una de las oportunidades que más ahorro puede generar en 2026.
Si las obras realizadas en tu vivienda permiten reducir al menos un 7 % la demanda de calefacción y refrigeración, puedes deducirte el 20 % de lo pagado, con una base máxima de 5.000 euros. El ahorro máximo es, por tanto, de 1.000 euros.
Si la mejora es mayor y reduces al menos un 30 % el consumo de energía primaria no renovable, o consigues una calificación energética A o B, la deducción asciende al 40 %, sobre una base máxima de 7.500 euros.
Ahorro máximo: 3.000 euros.
Por ejemplo, si una actuación que cumple estos requisitos cuesta 7.500 euros, la deducción del 40 % rebajaría el IRPF en:
7.500 × 40 % = 3.000 euros.
Aquí el calendario importa mucho. No basta con haber hecho la obra: para aprovechar la deducción correspondiente a 2026 necesitas disponer del certificado energético posterior dentro del plazo previsto. Además, debes tener un certificado anterior que permita demostrar la mejora conseguida.
Y cuidado con los pagos: el efectivo no sirve. Debes pagar mediante transferencia, tarjeta, cheque nominativo o ingreso bancario. También tendrás que restar de la base las subvenciones públicas recibidas.
2. En una comunidad de propietarios, revisa cuánto has pagado por la rehabilitación energética
Las actuaciones sobre el conjunto del edificio pueden beneficiarse de una deducción del 60 % cuando permitan reducir al menos un 30 % el consumo de energía primaria no renovable o conseguir una calificación A o B.
La base máxima es de 5.000 euros anuales por contribuyente y las cantidades que excedan ese límite pueden trasladarse a los cuatro ejercicios siguientes, hasta una base acumulada máxima de 15.000 euros. En una comunidad de propietarios, cada vecino toma como referencia la parte del gasto correspondiente a su cuota de participación.
Por ejemplo, si en 2026 te corresponde pagar 5.000 euros de una rehabilitación que cumple los requisitos, la deducción puede alcanzar 3.000 euros.
3. Si vas a poner placas solares, no dejes la instalación a medias
Desde 2026 existe una deducción estatal específica para determinadas instalaciones de autoconsumo renovable.
Con carácter general es del 10 % y puede alcanzar el 20 % en el supuesto previsto para una vivienda situada en un edificio predominantemente residencial. La base máxima es de 5.000 euros.
Eso supone un ahorro máximo de:
- 500 euros, con la deducción del 10 %.
- 1.000 euros, con la del 20 %.
La instalación tiene que realizarse y finalizarse en 2026, los pagos no pueden hacerse en efectivo y hay que descontar las subvenciones recibidas.
Además, no puedes utilizar sobre el mismo gasto esta deducción y la correspondiente a obras de eficiencia energética. Conviene calcular antes cuál resulta más favorable.
4. Termina este año el punto de recarga del coche eléctrico
Quien finalice en 2026 la instalación de un punto de recarga para uso particular en un inmueble de su propiedad puede deducirse el 15 % de las cantidades satisfechas.
La base máxima es de 4.000 euros, por lo que la deducción puede llegar a:
4.000 × 15 % = 600 euros.
Si has pagado en 2026 pero la instalación no termina hasta 2027, no podrás aplicar la deducción en el IRPF de 2026. Tampoco cuentan los pagos en efectivo ni la parte cubierta por ayudas públicas.
5. Si todavía desgravas por tu hipoteca: mira cuánto llevas pagado
Puede interesarte amortizar antes del 31 de diciembre
Este consejo afecta solo a quienes adquirieron su vivienda habitual antes del 1 de enero de 2013 y conservan el derecho al régimen transitorio de la antigua deducción por vivienda habitual.
La deducción es del 15 % de las cantidades pagadas, con un máximo de 9.040 euros por declaración.
Por tanto, el ahorro máximo anual es:
9.040 × 15 % = 1.356 euros.
Si, por ejemplo, tus cuotas de 2026 sumarán 6.000 euros, todavía quedarían 3.040 euros hasta alcanzar el máximo fiscal. Una amortización extraordinaria de esa cuantía antes de final de año podría añadir 456 euros a tu deducción, siempre que cumplas todos los requisitos.
En un matrimonio que presente dos declaraciones individuales, el límite conjunto podría llegar a 18.080 euros.
Eso sí: comprueba antes si el banco cobra comisión por amortización anticipada y no utilices para ello un dinero que puedas necesitar a corto plazo.
Si eres arrendador: revisa ingresos y gastos antes de cerrar 2026
6. Adelanta reparaciones que ya pensabas hacer
IBI, comunidad, seguros, agencia, publicidad y otros gastos necesarios para obtener el alquiler son fiscalmente deducibles en los términos previstos por la normativa.
También lo son los gastos de reparación y conservación y los intereses del préstamo, aunque estos últimos tienen sus propios límites.
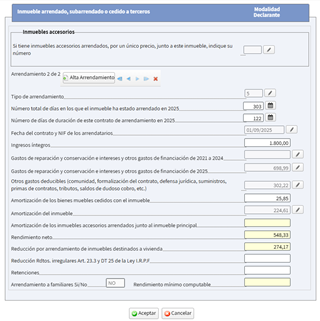
Si tu alquiler arroja este año un rendimiento positivo y estabas pensando realizar una reparación necesaria en enero o febrero de 2027, puede tener sentido hacerla y facturarla en diciembre de 2026.
Supongamos que antes de esa reparación tienes un rendimiento neto sujeto a IRPF de 10.000 euros y realizas una reparación deducible de 3.000 euros. Tu rendimiento se reduciría a 7.000 euros.
Con un tipo marginal del IRPF del 30 %, esos 3.000 euros de gasto supondrían, como aproximación, unos 900 euros menos de IRPF, antes de considerar las reducciones que correspondan al alquiler.
No conviene, sin embargo, encargar obras solo para ahorrar impuestos: gastar 3.000 euros para ahorrar una fracción de esa cantidad no es negocio. La idea es adelantar gastos necesarios que ya ibas a realizar.
Y pide siempre factura. Un gasto no justificado puede ser rechazado por Hacienda.
7. Si tu inquilino no paga, comprueba qué mensualidades puedes deducir
El propietario debe declarar las rentas devengadas aunque no las haya cobrado, pero determinados impagos pueden deducirse como saldos de dudoso cobro.
Entre otros supuestos, puede hacerse cuando hayan transcurrido más de seis meses desde la primera gestión de cobro hasta el cierre del ejercicio.
Por eso importa revisar ahora cada mensualidad.
Si se cumplen los restantes requisitos, las mensualidades impagadas de enero a junio de 2026 pueden llegar a ser gasto en la declaración correspondiente a 2026, mientras que las de julio a diciembre normalmente cumplirían el plazo durante 2027.
8. Antes de firmar un nuevo alquiler, comprueba qué reducción del IRPF te corresponde
Si alquilas una vivienda, no des por hecho que la reducción sobre el rendimiento neto positivo será siempre del 50 %. Ese es el porcentaje general para muchos contratos nuevos, pero la normativa vigente del IRPF contempla reducciones del 60 %, 70 % e incluso 90 % cuando se cumplen determinados requisitos.
Y desde el 1 de diciembre de 2026, los nuevos contratos pueden llegar a aplicar una reducción en el IRPF del arrendador de hasta el 100%. Interesa rebajar la renta del alquiler.
Las ventajas más importantes se concentraban hasta ahora en las zonas declaradas de mercado residencial tensionado:
- 90 % de reducción si el mismo propietario firma un nuevo contrato sobre una vivienda situada en una zona tensionada y rebaja la renta inicial en más de un 5 % respecto de la última renta del contrato anterior, una vez aplicada, en su caso, su actualización.
- 70 % de reducción si la vivienda se alquila por primera vez, está situada en una zona tensionada y el inquilino tiene entre 18 y 35 años. Si hay varios inquilinos, la reducción se aplica proporcionalmente a la parte correspondiente a quienes cumplen ese requisito de edad.
- También existe una reducción del 70 %, con independencia de que la vivienda esté en una zona tensionada, en determinados alquileres a Administraciones públicas o entidades sin ánimo de lucro destinados al alquiler social, alojamiento de personas vulnerables o programas públicos de vivienda con renta limitada.
- La reducción es del 60 % cuando la vivienda ha sido objeto de una actuación de rehabilitación que haya terminado en los dos años anteriores a la celebración del contrato, siempre que no resulte aplicable una reducción superior. Esta ventaja tampoco exige que el inmueble esté situado en una zona tensionada.
Hay contratos antiguos que siguen disfrutando del 60 %
Además, existe un régimen transitorio muy importante para muchos propietarios.
Los contratos de arrendamiento de vivienda celebrados antes de la entrada en vigor de la Ley 12/2023, es decir, antes del 26 de mayo de 2023, continúan sometidos al régimen anterior del artículo 23.2 de la Ley del IRPF, en aplicación del régimen transitorio previsto en la disposición transitoria 38ª de la Ley del IRPF.
En esos contratos, el rendimiento neto positivo del alquiler mantiene con carácter general una reducción del 60 %, aunque la vivienda esté fuera de una zona de mercado residencial tensionado.
Por ejemplo, si un contrato firmado en 2022 genera en 2026 un rendimiento neto positivo de 10.000 euros, la reducción del 60 % deja únicamente 4.000 euros sujetos a IRPF.
En cambio, para un contrato nuevo al que solo corresponda la reducción general del 50 %, tributarían 5.000 euros.
La fecha de celebración del contrato determina si resulta aplicable el régimen transitorio del 60 % o el nuevo sistema de reducciones del artículo 23.2 de la LIRPF.
| Tipo de contrato o situación | Reducción |
|---|---|
| Contrato anterior al 26/05/2023 | 60 %, con carácter general |
| Contrato posterior, sin circunstancias especiales | 50% |
| Vivienda rehabilitada en los 2 años anteriores | 60% |
| Determinados alquileres sociales o programas públicos | 70% |
| Primera puesta en alquiler en zona tensionada a joven de 18-35 años | 70% |
| Nuevo contrato en zona tensionada rebajando la renta más del 5 % | 90% |
Esto hace especialmente importante revisar la fecha del contrato y las condiciones del nuevo alquiler antes de firmarlo. Una diferencia de 50 % a 60 %, 70 %, 90 % o 100% puede tener un impacto relevante durante todos los años en que resulte aplicable la reducción y se mantengan los requisitos.
Un ejemplo permite verlo mejor. Con un rendimiento neto positivo de 12.000 euros:
| Reducción | Rendimiento que finalmente tributa |
|---|---|
| 50% | 6.000 € |
| 60% | 4.800 € |
| 70% | 3.600 € |
| 90% | 1.200 € |
Nuevas reducciones de hasta el 100% desde el 1 de diciembre de 2026.
Así que para un propietario que esté pensando firmar o renovar un contrato antes de acabar 2026, merece la pena comprobar previamente si la vivienda está o no oficialmente incluida en una zona tensionada, revisar el importe de la renta respecto de la anterior (si existía) o respecto de la referencia del Ministerio, la edad del nuevo inquilino, si ha habido una rehabilitación reciente y, sobre todo, si el contrato actual es anterior al 26 de mayo de 2023, porque en ese último caso puede conservar el régimen transitorio del 60 %.
No olvides las deducciones de tu comunidad autónoma
Además de las reducciones estatales aplicables al rendimiento del alquiler, algunas comunidades autónomas ofrecen deducciones propias en el IRPF para los propietarios que alquilan viviendas. Suelen premiar especialmente la puesta en alquiler de viviendas vacías, la rehabilitación, la contratación de seguros frente a impagos o el mantenimiento de rentas contenidas.
No todas las comunidades ofrecen las mismas ventajas, por lo que conviene comprobar la normativa autonómica antes de terminar el año. Existen deducciones específicas para arrendadores en Aragón, Asturias, Baleares, Canarias, Cantabria, Castilla y León, Extremadura, Galicia, Madrid y Comunidad Valenciana, entre otras situaciones.
Viviendas vacías que vuelven al mercado: hasta 1.200 euros
Varias comunidades conceden una deducción específica a los propietarios que ponen en alquiler una vivienda que llevaba tiempo vacía.
En Extremadura, los propietarios o usufructuarios que alquilen una vivienda que haya estado vacía y en desuso durante al menos un año pueden deducirse el 100 % del rendimiento neto reducido obtenido por ese alquiler, con un máximo de 1.200 euros por contribuyente. Entre otros requisitos, la vivienda debe convertirse en residencia habitual del inquilino y el contrato debe tener una duración mínima de tres años.
En Madrid, la deducción es de 1.000 euros por vivienda cuando se pone en alquiler un inmueble que llevaba vacío al menos un año. Se exige, entre otros requisitos, que el contrato alcance una duración efectiva de al menos tres años, que el inquilino no sea familiar hasta el tercer grado y que el propietario no tenga más de cinco viviendas destinadas a vivienda. También hay que disponer del justificante del depósito de la fianza. Esta deducción es incompatible con la deducción madrileña del 10 % de determinados gastos del alquiler.
En Canarias, también puede alcanzarse una deducción de 1.000 euros por inmueble cuando una vivienda que el año anterior no estaba alquilada pasa a destinarse al arrendamiento de vivienda. La deducción es única por inmueble y se aplica, entre otros límites, a un máximo de cinco viviendas. El contrato debe mantenerse durante al menos tres años, salvo determinadas interrupciones seguidas de un nuevo arrendamiento.
En Cantabria, los propietarios o usufructuarios de viviendas que hayan permanecido vacías durante al menos un año pueden deducirse 500 euros por vivienda cuando pasan a alquilarla. El alquiler mensual, incluidos los anejos, no puede superar 1.000 euros y el propietario no puede ser titular de más de tres viviendas.
Y en Galicia, la puesta en alquiler de una vivienda que llevaba vacía al menos un año puede dar derecho a una deducción de 500 euros por vivienda. Entre los principales requisitos, el alquiler mensual no puede superar 700 euros y el propietario o usufructuario no puede tener más de tres viviendas susceptibles de alquiler, sin contar su vivienda habitual, garajes y trasteros.
También se premian los gastos del alquiler y los seguros contra impagos
En algunas comunidades no hace falta poner en alquiler una vivienda vacía para obtener una ventaja fiscal: también pueden deducirse ciertos gastos relacionados con el arrendamiento.
En Madrid, los propietarios pueden deducirse el 10 % de determinados gastos, como conservación y reparación, formalización del contrato, seguros de daños o impago y certificados de eficiencia energética, con un límite de 154,65 euros anuales. Es necesario, entre otras condiciones, disponer del resguardo del depósito de la fianza.
En Asturias, determinados alquileres considerados de precios con sostenibilidad social permiten deducir los gastos pagados por conservación y reparación, formalización del contrato, seguros de daños e impagos y certificados de eficiencia energética, con un límite de 500 euros anuales.
En Canarias, pueden deducirse el 10 % de determinados gastos necesarios para poner y mantener la vivienda en alquiler, con un máximo de 150 euros por inmueble. Además, existe otra deducción específica del 75 % de las primas de seguros de crédito que cubran impagos, también con un máximo de 150 euros anuales y sujeta a distintos requisitos.
Baleares ofrece varias ventajas especialmente interesantes. Por ejemplo, permite deducir el 75 % de la prima de seguros que cubran el impago de las rentas, con un máximo de 440 euros al año.
Además, determinados propietarios baleares pueden deducirse el 50 % de gastos como seguros, reparaciones, comunidad, tributos, formalización de contratos o certificados energéticos, con un máximo general de 1.500 euros, que puede llegar a 1.800 euros en ciertos programas públicos de alquiler. Esta deducción se dirige, entre otros casos, a viviendas que no hayan estado arrendadas durante los dos ejercicios anteriores y cuyo alquiler no supere 15 euros mensuales por metro cuadrado útil.
Baleares también incentiva que no subas demasiado el alquiler
Hay un incentivo particularmente interesante para quienes mantienen contenida la renta. En Baleares puede aplicarse una deducción equivalente al 50 % del rendimiento neto, con un máximo de 800 euros por vivienda y 2.000 euros por contribuyente, en determinadas renovaciones o nuevos contratos celebrados poco después de terminar el anterior cuando la renta no aumente, o lo haga como máximo conforme al índice legal de actualización.
Por ejemplo, si se cumplen todos los requisitos y el rendimiento neto del alquiler es de 1.600 euros, la deducción podría alcanzar 800 euros, que es el máximo por vivienda.
Rehabilitar para alquilar también puede tener premio fiscal
En algunas comunidades, el incentivo se concentra en rehabilitar viviendas que después se destinarán al alquiler.
En Castilla y León, determinados contribuyentes pueden deducirse el 15 % de las cantidades invertidas en rehabilitar una vivienda situada en el medio rural para ponerla en alquiler, con una base máxima de 20.000 euros. Por tanto, si se cumplen todos los requisitos, la deducción máxima teórica puede llegar a 3.000 euros. Entre las condiciones, la vivienda debe mantenerse alquilada u ofertada durante cinco años, el alquiler mensual no puede superar 300 euros y deben respetarse determinados límites de renta y población del municipio.
En Extremadura existe también una deducción del 15 % de las cantidades invertidas en rehabilitar viviendas situadas en determinados municipios rurales para destinarlas al alquiler. La base máxima aplicable en cada ejercicio es de 9.040 euros, aunque la base máxima total por vivienda rehabilitada puede llegar a 180.000 euros. Con una inversión deducible de 9.040 euros en un ejercicio, el ahorro podría alcanzar aproximadamente 1.356 euros.
En Galicia, los gastos de adecuación de una vivienda vacía para ponerla en alquiler pueden dar derecho a una deducción del 15 %. La base máxima anual es de 3.000 euros por vivienda —6.000 euros si se trata de dos o tres viviendas—, por lo que, por una vivienda, el ahorro anual puede llegar a 450 euros. La base máxima total es de 9.000 euros por vivienda. La vivienda debe llevar al menos un año vacía antes de iniciar las obras y alquilarse como máximo seis meses después de que finalicen.
Comunidad Valenciana: atención a la renta pactada y al depósito de la fianza
En la Comunidad Valenciana, los propietarios pueden deducir el 5 % de los rendimientos íntegros obtenidos por determinados contratos de alquiler de vivienda cuya renta no supere el precio de referencia autonómico. La base máxima anual de la deducción es de 3.300 euros.
Un requisito especialmente importante para quien firme un contrato en 2026 es que la fianza debe haberse depositado ante la Generalitat antes de finalizar el año.
Aragón: alquiler a través de programas públicos
En Aragón, si el propietario pone una o varias viviendas a disposición del Gobierno de Aragón o de las entidades encargadas de gestionar su Plan de Vivienda Social, puede deducirse el 30 % de la parte de la cuota íntegra autonómica correspondiente a los rendimientos netos obtenidos por esos alquileres, una vez aplicadas las reducciones que procedan.
Antes de terminar el año, revisa también los trámites
No basta con saber que existe la deducción. En bastantes de estos incentivos se exige haber cumplido durante 2026 determinadas formalidades: depositar la fianza, conservar las facturas, respetar un límite de renta, mantener el contrato durante un plazo mínimo o haber tenido la vivienda vacía durante un periodo previo.
Por eso, si eres arrendador, antes de cerrar 2026 conviene comprobar dos niveles de ventajas fiscales: primero las reducciones estatales sobre el rendimiento del alquiler y, después, las deducciones autonómicas aplicables en tu comunidad. En algunos casos, estas últimas pueden añadir 500, 1.000 euros o incluso más de ahorro fiscal al que ya proporcione la normativa estatal.
Si has vendido o piensas vender un inmueble
9. Compensa ganancias y pérdidas antes de que acabe el año
Es una de las decisiones con mayor potencial de ahorro.
Si has vendido en 2026 un inmueble con pérdidas y tienes otro activo con una ganancia acumulada, puedes plantearte materializar esa ganancia antes de fin de año para que ambas se compensen fiscalmente.
También funciona a la inversa: si tienes una ganancia por la venta de un inmueble, puedes estudiar la venta de otros bienes que acumulen pérdidas.
Por ejemplo, si la venta de una vivienda ha generado una ganancia de 30.000 euros y tienes otro activo que puedes vender con una pérdida de 10.000 euros, la compensación podría dejar la ganancia neta en 20.000 euros.
El ahorro concreto dependerá de los restantes rendimientos y ganancias del contribuyente y de los tipos aplicables a su base del ahorro, pero puede ascender fácilmente a varios miles de euros.
Al hacer los cálculos no olvides los gastos de adquisición y transmisión ni las inversiones y mejoras debidamente justificadas, porque pueden disminuir la ganancia sometida a IRPF.
10. Si el inmueble va a generar una pérdida, no lo dones
Fiscalmente hay una diferencia importante entre vender y donar.
Si donas un inmueble generando una pérdida patrimonial, esa pérdida no puede compensarse en el IRPF con otras ganancias. El consejo es, si la operación encaja con tus objetivos, vender primero el bien y donar posteriormente el dinero obtenido para no perder esa posibilidad de compensación.
No debe decidirse una donación exclusivamente por impuestos: también intervienen el Impuesto sobre Sucesiones y Donaciones, la plusvalía municipal y la situación patrimonial de quien entrega y recibe el bien.
11. Si vas a cumplir 65 años, puede compensarte aplazar la venta de la vivienda
Esta decisión puede representar uno de los mayores ahorros de todo el artículo.
La ganancia por la venta de la vivienda habitual queda exenta de IRPF cuando el vendedor tiene 65 años o más, sin necesidad de reinvertir el dinero.
Por eso, si tienes 64 años, vas a cumplir 65 dentro de unos meses y estás pensando vender con una ganancia elevada, puede ser fiscalmente muy costoso adelantarte unas semanas.
Por ejemplo, una vivienda comprada por 200.000 euros que, simplificando el cálculo, genere una ganancia fiscal de 150.000 euros puede ocasionar una factura de IRPF muy significativa si se vende antes de cumplir los requisitos. Una vez alcanzados los 65 años y cumpliéndose las condiciones de vivienda habitual, esa ganancia puede quedar exenta.
Lo mismo aconseja revisar el plazo de tres años de residencia habitual. Si no has llegado todavía a él y no concurre alguna de las excepciones previstas por la normativa, esperar puede determinar que tengas o no derecho a la exención por reinversión.
Y si el inmueble urbano fue comprado entre el 12 de mayo y el 31 de diciembre de 2012, existe además una ventaja poco conocida: en determinados casos está exento el 50 % de la ganancia obtenida en la transmisión.
IBI y tasa de basuras: no esperes al recibo de 2027
12. Solicita ahora las bonificaciones municipales
Es un ahorro más pequeño que algunas ventajas del IRPF, pero también uno de los más fáciles de perder simplemente por no hacer el trámite.
Muchos ayuntamientos conceden bonificaciones del IBI por situaciones como:
- familia numerosa;
- instalación de energía solar;
- domiciliación bancaria;
- pago anticipado;
- u otras circunstancias previstas en sus ordenanzas.
En algunos municipios es necesario pedirlas expresamente antes del 31 de diciembre para que surtan efecto en el recibo del año siguiente.
Haz la misma comprobación con la tasa de basuras. Las ordenanzas municipales pueden establecer reducciones por renta, familia numerosa, compostaje, separación de residuos u otras circunstancias, y los plazos no son iguales en todos los municipios.
Antes del 31 de diciembre, haz este repaso
No todas estas medidas sirven para todo el mundo. Pero antes de cerrar 2026 merece la pena comprobar cinco cosas: si puedes terminar y certificar unas obras energéticas; si te interesa completar la amortización deducible de una antigua hipoteca; si tienes ganancias y pérdidas que puedan compensarse; si como arrendador te conviene adelantar una reparación necesaria; y si tu ayuntamiento o comunidad autónoma exige solicitar alguna bonificación antes de terminar el año.
Una revisión de unos minutos puede evitar perder una deducción simplemente por dejar un pago, un certificado, una factura o una solicitud para enero.