La construcción pierde ritmo: menos oferta futura y costes todavía elevados
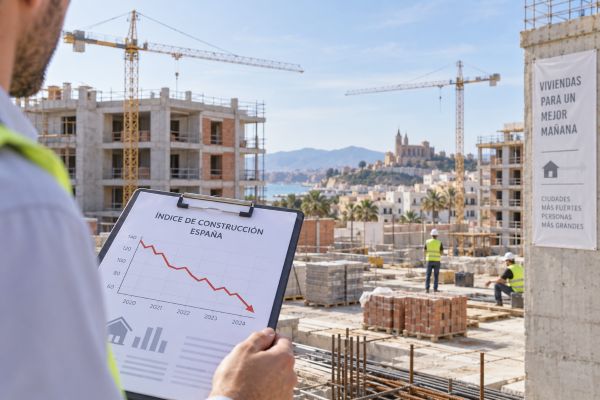
El último dato del Índice de Producción de la Construcción (IPCO) del INE confirma una pérdida de intensidad del sector en España. En julio de 2026 la producción de la construcción cayó un 13,0% interanual en términos corregidos de efectos estacionales y de calendario. El retroceso fue especialmente acusado en la construcción de edificios, que descendió un 40,9%, mientras que la ingeniería civil (carreteras, puertos, ferrocarriles, etc.) mostró un comportamiento mucho más resistente.
Este dato refleja una realidad que el sector inmobiliario viene anticipando desde hace meses: construir vivienda se ha vuelto más difícil y más caro, justo cuando la demanda continúa siendo elevada en muchas zonas de España. Una menor actividad constructora puede contribuir a mantener la tensión sobre los precios si la oferta nueva no crece al ritmo necesario.
Veamos qué implicaciones puede tener para los precios en el futuro cercano.
Siga los precios de la vivienda por barrios en cada ciudad.
¿Qué es el IPCO?
El Índice de Producción de la Construcción (IPCO) del INE es un indicador que intenta medir cuánta actividad real está realizando el sector de la construcción.
No mide precios ni inversión, sino algo más parecido al "volumen de trabajo ejecutado": Metros construidos, Obras realizadas, Trabajos de edificación y obra civil ejecutados, Producción efectiva de las empresas constructoras.
Podría compararse con un "contador de actividad" del sector. Si el IPCO sube, significa que se está construyendo más. Si baja, significa que se está construyendo menos.
En términos económicos, la bajada del IPCO suele reflejar menos promociones iniciadas, finalización de grandes proyectos anteriores, menor ritmo de ejecución de viviendas, retrasos o cancelaciones de proyectos, menor inversión en edificación privada. Tengamos en cuenta que el inversor privado invierte cuando espera un retorno económico. Existe gran demanda de vivienda, pero hay otros elementos que deben suponer serios obstáculos que impiden que crezca esta inversión.
Construir sigue siendo más caro que antes de la pandemia
Aunque la inflación de materiales se ha moderado respecto al fuerte repunte de 2021-2022, los costes de construcción continúan
La construcción pierde ritmo: menos oferta futura y costes todavía elevados
El último dato del Índice de Producción de la Construcción (IPCO) del INE confirma una pérdida de intensidad del sector en España. En julio de 2026 la producción de la construcción cayó un 13,0% interanual en términos corregidos de efectos estacionales y de calendario. El retroceso fue especialmente acusado en la construcción de edificios, que descendió un 40,9%, mientras que la ingeniería civil (carreteras, puertos, ferrocarriles, etc.) mostró un comportamiento mucho más resistente.
Este dato refleja una realidad que el sector inmobiliario viene anticipando desde hace meses: construir vivienda se ha vuelto más difícil y más caro, justo cuando la demanda continúa siendo elevada en muchas zonas de España. Una menor actividad constructora puede contribuir a mantener la tensión sobre los precios si la oferta nueva no crece al ritmo necesario.
¿Qué es el IPCO?
El Índice de Producción de la Construcción (IPCO) del INE es un indicador que intenta medir cuánta actividad real está realizando el sector de la construcción.
No mide precios ni inversión, sino algo más parecido al "volumen de trabajo ejecutado": Metros construidos, Obras realizadas, Trabajos de edificación y obra civil ejecutados, Producción efectiva de las empresas constructoras.
Podría compararse con un "contador de actividad" del sector. Si el IPCO sube, significa que se está construyendo más. Si baja, significa que se está construyendo menos.
En términos económicos, la bajada del IPCO suele reflejar menos promociones iniciadas, finalización de grandes proyectos anteriores, menor ritmo de ejecución de viviendas, retrasos o cancelaciones de proyectos, menor inversión en edificación privada. Tengamos en cuenta que el inversor privado invierte cuando espera un retorno económico. Existe gran demanda de vivienda, pero hay otros elementos que deben suponer serios obstáculos que impiden que crezca esta inversión.
Construir sigue siendo más caro que antes de la pandemia
Aunque la inflación de materiales se ha moderado respecto al fuerte repunte de 2021-2022, los costes de construcción continúan claramente por encima de los niveles previos a la crisis energética. El índice de coste de construcción de edificación del Ministerio de Transportes se situaba en junio de 2026 en 122,76 puntos, frente a 104,05 puntos en enero de 2022, lo que supone un incremento acumulado cercano al 18% en poco más de cuatro años.
El encarecimiento no procede únicamente de los materiales. La mano de obra sigue siendo un factor relevante en un sector con escasez de profesionales cualificados y una elevada intensidad laboral. Además, algunos materiales estratégicos mantienen niveles elevados frente al periodo anterior a la pandemia, especialmente aquellos vinculados a energía, metales y determinados productos industriales.
Para los promotores, esto tiene una consecuencia directa: muchas operaciones que antes resultaban rentables con determinados precios de venta y costes financieros ahora requieren más tiempo, mayor precio final o una reducción del margen empresarial.
La financiación se había moderado, hasta ahora
El otro gran condicionante de la promoción residencial ha sido el coste del dinero. La subida de tipos del Banco Central Europeo encarece tanto las hipotecas de los compradores como la financiación de los promotores.
Durante 2026 se había producido cierta mejora, pero el coste de los préstamos sigue siendo significativamente superior al de la etapa de tipos cero. El tipo medio de los préstamos hipotecarios a más de tres años para adquisición de vivienda libre se situó en torno al 3,08% en julio de 2026, frente a niveles inferiores al 2% que eran habituales antes del endurecimiento monetario.
Para una familia, la bajada respecto a los máximos alcanzados en 2023 supone un alivio, pero no compensa completamente el fuerte aumento acumulado del precio de la vivienda. Para un promotor, además, el coste financiero pesa durante todo el periodo de desarrollo de una promoción: compra de suelo, construcción y comercialización. La subida de la inflación no augura facilidades para los préstamos.
Menos actividad hoy puede traducirse en menos viviendas disponibles mañana
Los datos de visados ayudan a entender mejor el futuro de la oferta. Los visados de dirección de obra de los Colegios de Arquitectos Técnicos son un indicador adelantado: reflejan proyectos que, con posterioridad, pueden convertirse en viviendas terminadas.
Los datos disponibles muestran una actividad todavía significativa, pero sin un crecimiento suficiente para resolver el déficit acumulado de vivienda. En febrero de 2026 (último dato publicado) se registraron 9.242 viviendas visadas por sociedades mercantiles, una cifra similar a la de meses anteriores y lejos de los niveles necesarios para compensar el aumento de la demanda en las zonas más tensionadas.
Además, hay que tener en cuenta que existe un desfase temporal entre el visado y la entrega de viviendas. El Banco de España utiliza precisamente esta relación temporal para analizar la evolución futura de la oferta residencial: una vivienda visada puede tardar más de un año o incluso dos en incorporarse al mercado mediante la certificación de fin de obra.
Por eso, la caída actual del IPCO no significa necesariamente que mañana haya menos viviendas terminadas, pero sí apunta a un riesgo: si durante un periodo prolongado se reducen los nuevos proyectos, la oferta futura será insuficiente para absorber la demanda existente.
Los precios de la vivienda siguen subiendo pese al menor ritmo constructor
El mercado residencial sigue mostrando una fuerte resistencia. Según el último Índice de Precios de Vivienda del INE, correspondiente al segundo trimestre de 2026, el precio de la vivienda aumentó un 12,2% interanual. La vivienda nueva subió un 7,4%, mientras que la vivienda usada aumentó un 12,9%. En términos trimestrales, el incremento fue del 3,4%.
Este comportamiento confirma que el principal problema del mercado español es una combinación de fuerte demanda en determinadas áreas, con escasez de vivienda disponible, con costes elevados de construcción, dificultades para poner nuevo suelo en el mercado y financiación más cara que en la década anterior.
La vivienda usada está liderando las subidas porque representa la mayor parte del mercado y porque muchos compradores no encuentran alternativas suficientes en obra nueva. La moderación relativa de la vivienda nueva no significa que construir sea barato, sino que los promotores están adaptando ritmos y precios a las condiciones del mercado.
¿Qué puede ocurrir en los próximos trimestres?
El escenario más probable no es una caída generalizada de los precios de la vivienda, sino una desaceleración progresiva en algunas zonas y una continuidad de las tensiones en aquellas donde falta oferta.
En las grandes ciudades, áreas metropolitanas y zonas turísticas, la combinación de demanda elevada y poca vivienda disponible seguirá presionando los precios. En mercados con menor crecimiento demográfico o menor presión compradora, la menor actividad constructora puede traducirse más fácilmente en promociones retrasadas, mayor negociación y ajustes de precios.
La principal señal de alerta para el sector inmobiliario español no es un nuevo exceso de construcción como el previo a 2008, sino el riesgo contrario: que la producción de vivienda no alcance el ritmo necesario para cubrir las necesidades de los hogares.
Para los próximos meses, a falta de cambios legales significativos, será clave seguir tres indicadores: la evolución de los visados de obra nueva, las certificaciones de fin de obra y la evolución de los costes de construcción. Si la actividad sigue debilitándose mientras los precios continúan subiendo, será otra señal clara de que el problema de la vivienda en España es fundamentalmente de oferta y los precios seguirán altos.