
La evolución demográfica sigue marcando la tendencia de la vivienda por el desequilibrio ante la oferta. El esfuerzo necesario para la compra de vivienda repunta. Veamos los últimos datos.
En los tres primeros meses de 2026 las ventas de viviendas registradas bajaron un 2,6% respecto de 2025. La mayor diferencia está en ventas de vivienda nueva (-5,3%); las ventas de usada "solo" bajaron un 1,8% en el primer trimestre. En el mes de marzo, el 79% de las casas compradas fueron de segunda mano. Solo un 6% del total eran VPO.
En ese mes de marzo, Madrid sigue a la baja en ventas de viviendas (-2,6% anual), aunque las mayores bajadas en número de ventas se dieron en Cantabria, País Vasco y Canarias. Cataluña bajó un -3,5%.
Estos datos confirman los ya anunciados por los notarios (ver más bajo) y muestran que la capacidad de pago del comprador residente está probando sus límites.
La demanda sigue creciendo por encima de la oferta
Los últimos datos del INE muestran que el número de hogares sigue creciendo por encima de lo que lo hace la construcción, aumentando el déficit de vivienda y la presión sobre el precio.
A 1 de abril de 2026 los hogares habían crecido en 12 meses en 242.000 de nueva creación.
Hasta febrero de 2026 el número de casas terminadas en 12 meses había subido en 89.000.
En los primeros meses de 2026 persiste la tendencia alcista del mercado residencial español, como se ve en los datos de la tabla. Venimos de crecimientos de dos dígitos en precios (13,1% anual en vivienda de segunda mano en 2025), en compras de viviendas (11,5%) y en hipotecas (17,8%). España crea más necesidad de vivienda de la que entrega.
La población residente alcanzó 49.687.120 personas a 1 de abril de 2026, con un aumento anual de 459.462, sostenido según el INE por personas nacidas en el extranjero. El número de afiliados a la Seguridad Social creció en 517.000 personas en 12 meses hasta abril de 2026.
El escenario central para los próximos trimestres es el de
La evolución demográfica sigue marcando la tendencia de la vivienda por el desequilibrio ante la oferta. El esfuerzo necesario para la compra de vivienda repunta. Veamos los últimos datos.
En los tres primeros meses de 2026 las ventas de viviendas registradas bajaron un 2,6% respecto de 2025. La mayor diferencia está en ventas de vivienda nueva (-5,3%); las ventas de usada "solo" bajaron un 1,8% en el primer trimestre. En el mes de marzo, el 79% de las casas compradas fueron de segunda mano. Solo un 6% del total eran VPO.
En ese mes de marzo, Madrid sigue a la baja en ventas de viviendas (-2,6% anual), aunque las mayores bajadas en número de ventas se dieron en Cantabria, País Vasco y Canarias. Cataluña bajó un -3,5%.
Estos datos confirman los ya anunciados por los notarios (ver más bajo) y muestran que la capacidad de pago del comprador residente está probando sus límites.
La demanda crece por encima de la oferta
Los últimos datos del INE muestran que el número de hogares sigue creciendo por encima de lo que lo hace la construcción, aumentando el déficit de vivienda y la presión sobre el precio.
A 1 de abril de 2026 los hogares habían crecido en 12 meses en 242.000 de nueva creación.
Hasta febrero de 2026 el número de casas terminadas en 12 meses había subido en 89.000.
En los primeros meses de 2026 persiste la tendencia alcista del mercado residencial español, como se ve en los datos de la tabla. Venimos de crecimientos de dos dígitos en precios (13,1% anual en vivienda de segunda mano en 2025), en compras de viviendas (11,5%) y en hipotecas (17,8%). España crea más necesidad de vivienda de la que entrega.
La población residente alcanzó 49.687.120 personas a 1 de abril de 2026, con un aumento anual de 459.462, sostenido según el INE por personas nacidas en el extranjero. El número de afiliados a la Seguridad Social creció en 517.000 personas en 12 meses hasta abril de 2026.
El escenario central para los próximos trimestres es el de nuevas subidas de población. A más largo plazo, de seguir la tendencia, el INE apunta a que España podría ganar más de cinco millones de habitantes hasta 2039 y casi 3,7 millones de hogares.
Por su parte, las previsiones de construcción avanzan ya que el número de viviendas visadas en ese mismo periodo de 12 meses superó las 141.000, con un crecimiento de un 9%. Pero sigue siendo un volumen muy insuficiente.
| Dato | Variación anual o dato |
|---|---|
| Hogares creados en 12 meses EPA, 1T 2026 | 241.000 |
| Nuevos ocupados mercado laboral, 1T 2026 | 527.600 |
| Casas terminadas en 12 meses, febrero 2026 | 88.674 |
| Casas visadas en 12 meses, febrero 2026 | 141.135 |
| Índice de Precios de la Viv. (INE, 4T 2025) | 12,90% |
| Precio medio m2 vivienda libre (Ministerio) | 13,10% |
| IPC España abril 2026 (INE) | 3,20% |
| Fuente: INE, Banco de España, Ministerio de Transportes. | |
VENTAS MENSUALES DE VIVIENDAS, INE
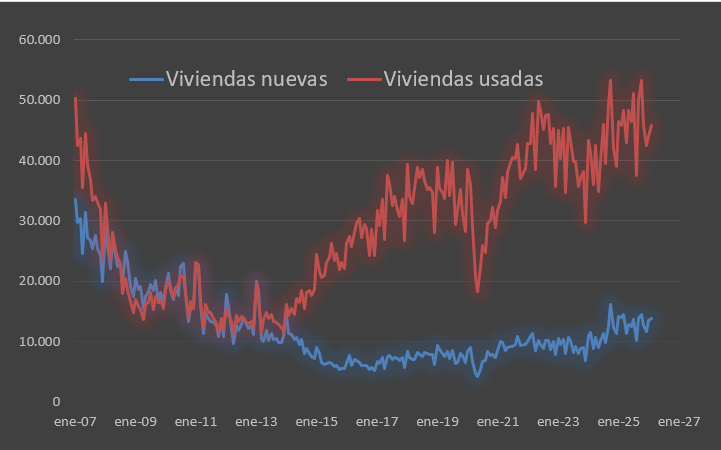
Cosas que están cambiando: menos ventas
El conflicto con Irán no termina de cerrarse y deja a la economía a expensas de anuncios y noticias puntuales e incompletas. Sigue teniendo poder de influir en la vivienda por tres canales: el financiero, con aumento de la inflación y disminución del crecimiento económico. Ya asistimos a subidas del euríbor y de la inflación (3,2% en España en abril). El encarecimiento de las hipotecas reducirá la capacidad de compra.
El segundo canal de impacto es el coste de construcción, y el tercero la incertidumbre: con energía, transporte y financiación más volátiles, los promotores tienden a retrasar decisiones y a exigir más margen, para cubrirse. Esa presión, en un mercado ya escaso, acabaría trasladándose al precio final. El grueso de la demanda de vivienda persistirá, pero con menos capacidad de compra. El mercado puede enfriarse en volumen sin abaratarse de verdad. En 2025 ya se notó el enfriamiento de ventas en Madrid, quizá precursor.
En efecto, el INE anunció que el número de compraventas de vivienda en febrero de 2026 en todo el país había bajado un -0,5% respecto del año anterior, haciendo que en los dos primeros meses de 2026 la bajada acumulada sea del 2,8%. Bajaron más las ventas de casa nuevas (23% del total vendidas) que las de usadas.
Las ventas evolucionan de distinta manera seguún las zonas. Crecieron con más fuerza en Navarra, Canarias y Cataluña, y bajaron en Madrid (-3%), Comunidad Valenciana (-4,7%) y Baleares (-4,4%), entre otras.
Los datos de los notarios, más pegados al terreno en el ámbito temporal, también muestran bajada de ventas. Fueron del 6% en febrero en la Comunidad de Madrid y en el País Vasco, y estuvieron más cerca del 20% en Canarias, Navarra, Baleares o Asturias.
En grandes ciudades el número de viviendas en venta ha aumentado según los portales inmobiliarios, al calor seguramente de la escalada de precios que sorprendió a los propios propietarios. Una escalada que debería enfriarse en estos meses.
El peso de la demanda inversora
La demanda extranjera sigue siendo un pilar del ciclo actual, con España como destino atractivo para compradores no residentes por estabilidad, conectividad, seguridad y precios aún competitivos en comparación con otros mercados. Pero el peso del comprador extranjero ya venía moderándose en el segundo semestre, cuando su cuota “bajó” al 18,4% del total, según el Notariado.
El conflicto de Irán puede generar interés de otros patrimonios internacionales por ladrillo español, pero no constituye el motor principal del mercado.
La presión sobre el alquiler
En alquiler, la regulación puede amortiguar a corto plazo, pero no resuelve el problema de fondo. El control de precios para zonas tensionadas y medidas como las del Real Decreto-ley 8/2026 (ya no vigentes tras su no convalidación) sobre la prórroga extraordinaria de contratos y el límite al 2% de actualización anual de la renta, protegen al inquilino que ya está dentro. Pero su efecto sobre el precio medio del mercado será necesariamente parcial si no se acompaña de más oferta, seguridad jurídica e incentivos para movilizar vivienda vacía o promover alquiler estable, algo en lo que el propio Banco de España insiste desde hace tiempo.
De hecho, los indicadores de precios de oferta siguen con subidas, aunque algo menos agudas: 5,6% anual hasta abril, según el portal Idealista. En Barcelona refleja bajadas de precio del alquiler superiores al 7%, efecto del control de rentas. Sería positivo si fuera posible encontrar casa para los que busquen ahora. Vea el estado de la oferta de pisos en alquiler en Barcelona y alrededores.
ESFUERZO EN COMPRA DE VIVIENDA, EN AÑOS DE RENTA BRUTA DESTINADA, Banco de España
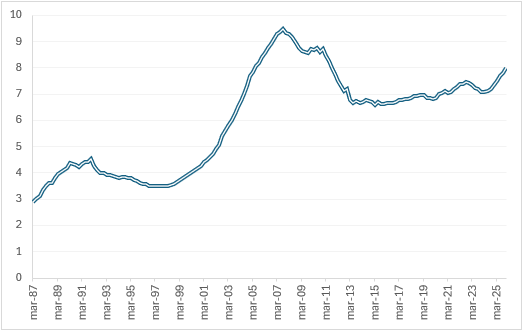
A modo de conclusión
En los próximos trimestres lo más probable es que la vivienda en venta siga encareciéndose en España, con especial intensidad en grandes áreas metropolitanas, corredores logísticos, costa y zonas turísticas consolidadas. La presión demográfica a corto plazo seguirá presente, aunque se canalice sobre todo hacia un alquiler difícil de encontrar.
Mientras el mercado laboral conserve un tono razonablemente sólido, la demanda residencial seguirá viva, especialmente en áreas con empleo, servicios y atractivo migratorio. El riesgo está en que la mejora salarial no compense del todo el repunte de inflación energética: si los sueldos avanzan, pero el coste de vida vuelve a acelerarse, la accesibilidad empeorará, no tanto por falta de demanda, sino por pérdida de capacidad de compra. No hay señales de un ajuste amplio mientras la oferta siga tan corta.
En alquiler, el mercado seguirá tensionado si no entra más "producto": hacen falta casas. Para el inversor, significa que el ladrillo español aún conserva recorrido, mejor en garajes (ver los análisis por ciudades), con menos riesgo regulatorio.