Mejores hipotecas para comprar vivienda en noviembre de 2026
Análisis de OCU de más de 100 tarifas · Actualizado el 3 de noviembre de 2026 · Datos del euríbor hasta octubre. Como el resto de contenidos que publicamos, este contenido es informativo y no constituye asesoramiento financiero personalizado.
El euríbor cerró octubre en el 3,239 %: algo por debajo de septiembre (3,247 %), pero más de un punto por encima de octubre de 2025 (2,187 %). Eso encarece las hipotecas variables que se revisen ahora. En nuestra comparativa de noviembre, la hipoteca fija de Openbank tiene la TAE más baja (3,32 %) y, entre las variables, destaca Coinc (3,88 %), aunque su tipo inicial solo se mantiene durante los tres primeros años.
Lo esencial en 30 segundos
- Mejor fija: Openbank, con TAE del 3,32 % y cuota de 685,78 € (100.000 € a 15 años).
- Mejor variable: Coinc, con TAE del 3,88 %, sin nómina y con 2,50 % los tres primeros años.
- Euríbor: 3,239 % en octubre. En una hipoteca de 150.000 € a 25 años, la cuota sube unos 86 € al mes respecto a hace un año.
- BCE: mantuvo los tipos el 29 de octubre (depósito al 2,50 %) y no se compromete con el siguiente paso.
- Mercado: el 64,1 % de las hipotecas firmadas en agosto fueron a tipo fijo, y los precios de la vivienda siguen subiendo con fuerza (+12,2 % anual).
Las mejores hipotecas de noviembre de 2026
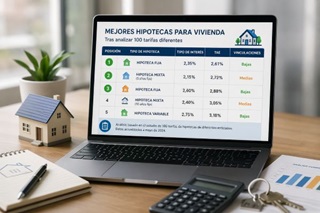
Cada mes analizamos más de 100 tarifas de hipotecas para vivienda y seleccionamos las cuatro mejores a tipo fijo y las cuatro mejores a tipo variable, ordenadas por TAE. Los cálculos corresponden a la compra de una vivienda habitual; si compra otro inmueble, por ejemplo como inversión, las entidades suelen financiar un porcentaje menor y ofrecer condiciones algo peores.
Condiciones del análisis: préstamo de 100.000 euros, a 15 años en las fijas y a 25 años en las variables, con una financiación máxima del 80 % del valor de tasación. La concesión y las condiciones finales dependen del perfil del cliente y de la entidad, y algunas ofertas exigen contratar productos vinculados.
Mejores hipotecas a tipo fijo
|
Entidad |
Tipo nominal |
Apertura |
TAE |
Nómina requerida |
Cuota mensual |
Total adeudado estimado |
Mejores hipotecas para comprar vivienda en noviembre de 2026
Análisis de OCU de más de 100 tarifas · Actualizado el 3 de noviembre de 2026 · Datos del euríbor hasta octubre. Como el resto de contenidos que publicamos, este contenido es informativo y no constituye asesoramiento financiero personalizado.
El euríbor cerró octubre en el 3,239 %: algo por debajo de septiembre (3,247 %), pero más de un punto por encima de octubre de 2025 (2,187 %). Eso encarece las hipotecas variables que se revisen ahora. En nuestra comparativa de noviembre, la hipoteca fija de Openbank tiene la TAE más baja (3,32 %) y, entre las variables, destaca Coinc (3,88 %), aunque su tipo inicial solo se mantiene durante los tres primeros años.
Lo esencial en 30 segundos
- Mejor fija: Openbank, con TAE del 3,32 % y cuota de 685,78 € (100.000 € a 15 años).
- Mejor variable: Coinc, con TAE del 3,88 %, sin nómina y con 2,50 % los tres primeros años.
- Euríbor: 3,239 % en octubre. En una hipoteca de 150.000 € a 25 años, la cuota sube unos 86 € al mes respecto a hace un año.
- BCE: mantuvo los tipos el 29 de octubre (depósito al 2,50 %) y no se compromete con el siguiente paso.
- Mercado: el 64,1 % de las hipotecas firmadas en agosto fueron a tipo fijo, y los precios de la vivienda siguen subiendo con fuerza (+12,2 % anual).
Las mejores hipotecas de noviembre de 2026
Cada mes analizamos más de 100 tarifas de hipotecas para vivienda y seleccionamos las cuatro mejores a tipo fijo y las cuatro mejores a tipo variable, ordenadas por TAE. Los cálculos corresponden a la compra de una vivienda habitual; si compra otro inmueble, por ejemplo como inversión, las entidades suelen financiar un porcentaje menor y ofrecer condiciones algo peores.
Condiciones del análisis: préstamo de 100.000 euros, a 15 años en las fijas y a 25 años en las variables, con una financiación máxima del 80 % del valor de tasación. La concesión y las condiciones finales dependen del perfil del cliente y de la entidad, y algunas ofertas exigen contratar productos vinculados.
| Entidad | Tipo nominal | Apertura | TAE | Nómina requerida | Cuota mensual | Total adeudado estimado |
|---|---|---|---|---|---|---|
| Openbank | 2,90% | 0% | 3,32% | 900 €/mes | 685,78 € | 126.010,68 € |
| BBVA | 2,85% | 0% | 3,53% | 600 €/mes | 683,39 € | 127.275,54 € |
| CaixaBank CasaFácil | 3,30% | 0% | 3,82% | 600 €/mes | 705,10 € | 129.976,38 € |
| Ibercaja Hipoteca Vamos | 3,30% | 0% | 3,82% | 2.500 €/mes | 705,10 € | 130.001,11 € |
| Otras ofertas analizadas | ||||||
| Banco Sabadell | 3,35% | 0% | 3,84% | No indicada | 707,54 € | 130.229,60 € |
Mejores hipotecas a tipo variable
| Entidad | Tipo inicial | Después, euríbor + | Apertura | TAE | Nómina requerida | Cuota mensual inicial | Total adeudado estimado |
|---|---|---|---|---|---|---|---|
| Coinc | 2,50 % durante 3 años | 0,50% | 0% | 3,88% | No | 448,62 € | 153.979,92 € |
| Openbank | 2,00% | 0,75% | 0% | 4,26% | 900 €/mes | 423,85 € | 159.691,81 € |
| Kutxabank / Cajasur | 2,07% | 0,79% | 0% | 4,37% | 2.000 €/mes | 427,27 € | 160.982,84 € |
| MyInvestor | 2,75% | 0,79% | 0% | 4,38% | 4.000 €/mes | 461,31 € | 161.210,81 € |
| Otras ofertas analizadas | |||||||
| BBVA | 1,89% | 0,50% | 0% | 4,44% | 600 €/mes | 418,52 € | 159.773,45 € |
| Unicaja | 1,90% | 0,85% | 0,15% | 4,50% | 2.000 €/mes | 419,00 € | 162.841,50 € |
Cómo leer las tablas
- La TAE incorpora el tipo de interés, las comisiones, los gastos y el coste de los productos vinculados obligatorios considerados en el análisis. Es el mejor indicador para comparar ofertas.
- Una cuota inicial más baja no siempre significa un coste total menor. BBVA variable tiene la cuota inicial más baja (418,52 €), pero su TAE (4,44 %) es mayor que la de Coinc (3,88 %).
- Los productos vinculados (seguro de vida, seguro de hogar, gasto mínimo con tarjeta) pueden exigirse además de la nómina. Compruebe su coste concreto antes de comparar.
- El total adeudado de las variables es orientativo: depende de la evolución futura del euríbor y de los supuestos del cálculo. No es una cantidad garantizada.
- En Coinc, el 2,50 % es válido solo tres años. Después pasa a euríbor + 0,50 %: con el euríbor de octubre (3,239 %) supondría un tipo del 3,74 %.
Consiga una oferta personalizada con el comparador de hipotecas de OCU
Las ofertas de las tablas son las estándar. Con el comparador de hipotecas de OCU, realizado con un partner especializado, solo tiene que adjuntar su documentación una vez para recibir ofertas personalizadas de varias entidades, a menudo con mejores condiciones, y compararlas según sus datos, sin compromiso.
¿Hipoteca fija o variable en noviembre de 2026?
No hay una respuesta única, pero sí criterios claros. El tipo fijo da una cuota conocida durante todo el plazo pactado y evita sorpresas si el euríbor vuelve a subir. El tipo variable puede salir más barato o más caro según evolucione el índice, y exige capacidad para asumir subidas. La preferencia del mercado es clara: en agosto, el 64,1 % de las nuevas hipotecas se firmó a tipo fijo y el 35,9 % a tipo variable.
Para decidir, compare siempre cuatro elementos: la TAE, el diferencial (en las variables), las vinculaciones exigidas y cuánto subiría su cuota si el euríbor aumentase otro punto.
Euríbor de octubre: baja una décima, pero sube más de un punto en un año
La media mensual del euríbor a 12 meses fue del 3,239 % en octubre, frente al 3,247 % de septiembre. Sin embargo, en octubre de 2025 estaba en el 2,187 %: el aumento interanual es de 1,052 puntos porcentuales.
| Hipoteca de 150.000 € a 25 años, diferencial 0,99 % | Euríbor | Tipo aplicado | Cuota mensual |
|---|---|---|---|
| Con el euríbor de octubre de 2025 | 2,19% | 3,18% | 725 € |
| Con el euríbor de octubre de 2026 | 3,24% | 4,23% | 811 € |
| Diferencia | +1,052 puntos | 4,23% | +86 € al mes (≈ 1.028 € al año) |
| Prueba de estrés: euríbor otro punto más | 4,24% | 5,23% | 897 € (+86 € al mes) |
Cálculo simplificado, como si se debieran todavía 150.000 euros y quedasen 25 años de plazo. En una revisión real, el capital pendiente, el plazo restante y el diferencial de cada contrato modifican el resultado.
Además, el euríbor no se mueve automáticamente al ritmo de los tipos del BCE: también influyen las expectativas sobre los tipos futuros y las condiciones de financiación de los bancos. Por eso, una bajada puntual del índice no garantiza que las cuotas vayan a bajar en la próxima revisión.
El BCE mantiene los tipos, con incertidumbre sobre los próximos pasos
El 29 de octubre, el BCE mantuvo sus tipos oficiales:
| Tipo oficial del BCE | Nivel actual |
|---|---|
| Facilidad de depósito | 2,50% |
| Operaciones principales de financiación | 2,65% |
| Facilidad marginal de crédito | 2,90% |
El organismo señaló que la energía puede presionar la inflación al alza y frenar el crecimiento, y que decidirá reunión a reunión, en función de los datos, sin comprometerse con una senda de tipos.
En España, la inflación se situó en octubre en el 4,9 % interanual (igual que en septiembre), con una subyacente del 3,1 %, según el indicador adelantado del INE. Son datos provisionales. La evolución de los precios, en especial de la energía, será relevante para el BCE, pero no permite anticipar cuándo cambiarán los tipos ni cómo reaccionará el euríbor.
Qué significa para quien va a contratar: compare escenarios y no base su decisión en la expectativa de una bajada inmediata.
Mercado inmobiliario: más hipotecas en agosto, pero menos compraventas en el acumulado del año
| Indicador (INE) | Agosto de 2026 | Variación anual |
|---|---|---|
| Hipotecas sobre viviendas inscritas | 33.841 | 2,30% |
| Importe medio de la hipoteca | 181.285 € | 7,70% |
| Hipotecas a tipo fijo / variable | 64,1 % / 35,9 % | — |
| Tipo de interés medio inicial | 3,08% | — |
| Compraventas de vivienda | 49.319 | +3,4 % (enero-agosto: −2,3 %) |
Datos de operaciones inscritas en los registros de la propiedad: no reflejan necesariamente el mismo mes en que se firmaron los contratos. Fuente: INE, datos provisionales.
Los precios siguen subiendo con fuerza
El Índice de Precios de Vivienda (IPV) del INE del segundo trimestre de 2026 registró un aumento anual del 12,2 %, siete décimas menos que en el trimestre anterior. La subida fue del 7,4 % en vivienda nueva y del 12,9 % en segunda mano. El IPV mide la evolución de los precios de compraventa de vivienda libre; no es un precio medio expresado en euros.
Las compraventas acumuladas bajan ligeramente mientras los precios siguen al alza. El encarecimiento de la financiación puede limitar cuánto pueden pagar algunos compradores y afectar al volumen de operaciones, pero no permite concluir que los precios vayan a bajar: también influyen la oferta disponible, los ingresos y la demanda. Debe leerse como una posibilidad, no como una previsión.
Consejos para elegir hipoteca y no pagar de más
- Calcule su capacidad real. Las entidades suelen limitar la cuota a en torno al 35 % de los ingresos netos y financian como máximo el 80 % de la tasación en vivienda habitual. Necesitará, por tanto, ahorros para la entrada y para los gastos de la compra.
- Compare por TAE, no por cuota ni por tipo. Es el dato que incluye comisiones, gastos y vinculaciones.
- Pida la documentación precontractual y compare las ofertas para el mismo importe y plazo. La ficha FEIN debe estar en su poder con al menos 10 días de antelación a la firma.
- Calcule el coste de los productos vinculados. Seguros, tarjetas o planes de pensiones pueden compensar una buena TAE o anularla. En los seguros, el banco debe aceptar una póliza equivalente de otra aseguradora.
- Haga la prueba de estrés. Si contrata una variable, compruebe cuánto subiría la cuota si el euríbor aumentase otro punto y si su presupuesto lo soportaría.
- Revise la comisión por amortización anticipada. Los topes legales son: en variables, 0,25 % durante los tres primeros años o 0,15 % durante los cinco primeros (según el contrato); en fijas, 2 % durante los diez primeros años y 1,5 % después.
- Conozca quién paga los gastos. En contratos posteriores a la Ley 5/2019, el banco paga notaría de la escritura matriz, registro, gestoría y el impuesto de actos jurídicos documentados; usted paga la tasación y los impuestos de la compraventa.
- Negocie y compare varias entidades. Una oferta personalizada suele mejorar la estándar.
Si ya tiene hipoteca: compare el coste completo antes de cambiarla
Quien tenga una hipoteca variable puede pedir a su banco una mejora de condiciones y comparar esa propuesta con una subrogación o con una nueva hipoteca. Lo importante es medir el ahorro durante el tiempo que prevea mantener el préstamo, incluyendo gastos, comisiones y seguros vinculados.
Pasar de variable a fija aporta estabilidad, pero no siempre compensa si el nuevo tipo o los productos asociados encarecen el préstamo. Antes de firmar, solicite la documentación precontractual y compare propuestas para el mismo importe y plazo.
Preguntas frecuentes sobre las hipotecas de noviembre de 2026
¿Cuál es la mejor hipoteca de noviembre de 2026?
Según el análisis de OCU, la mejor hipoteca a tipo fijo por TAE es la de Openbank (3,32 %) y la mejor a tipo variable es la de Coinc (3,88 %). La mejor para usted dependerá de su perfil, de las vinculaciones que acepte y de su tolerancia al riesgo.
¿Conviene una hipoteca fija o variable ahora?
Con el euríbor por encima del 3 % y sin una senda clara de bajada de tipos, la fija ofrece una cuota conocida; la variable puede salir más barata si el euríbor baja, pero también más cara si sube. Compare la TAE y haga una prueba de estrés.
¿Cuánto es el euríbor de octubre de 2026?
La media mensual del euríbor a 12 meses en octubre de 2026 fue del 3,239 %, frente al 3,247 % de septiembre y al 2,187 % de octubre de 2025.
¿Qué es la TAE y por qué es importante?
La Tasa Anual Equivalente incluye, además del tipo de interés, las comisiones, los gastos y el coste de los productos vinculados obligatorios. Permite comparar ofertas con distintas condiciones.
¿Cuánto financia un banco para comprar vivienda habitual?
Como máximo, el 80 % del valor de tasación en las ofertas analizadas. El resto, más los gastos de la compra, debe aportarlo el comprador con sus ahorros.
¿Qué pasa si el euríbor baja?
Una bajada puntual no garantiza una cuota menor en la siguiente revisión: depende del euríbor medio que fije su escritura, del capital pendiente y del diferencial.