
¿Dónde se concentra el riesgo?
Tras repasar las valoraciones de los principales mercados y la necesidad de evitar una concentración excesiva en la primera parte de este análisis "¿Están caras las bolsas o aún tienen recorrido?", a continuación examinamos dónde se encuentran los verdaderos riesgos de la Bolsa y qué señales pueden anticipar una corrección.
Un índice bursátil puede contener cientos de empresas y, aun así, depender demasiado de unas pocas. Por ejemplo, aunque el S&P 500 reúne a unas 500 grandes empresas estadounidenses, su evolución depende cada vez más de un reducido grupo de gigantes bursátiles. A finales de septiembre, las diez mayores compañías concentraban cerca del 39 % del índice. El sector tecnológico tenía un peso similar, aunque ambos grupos no coinciden exactamente. Esto significa que una caída de los grandes valores tecnológicos podría arrastrar al conjunto del índice y afectar incluso a fondos y ETF que, por invertir en cientos de empresas, parecen muy diversificados.
· La amplitud del mercado aporta otra pista: ayuda a comprobar si las subidas se reparten entre muchas acciones o bien en una minoría. Por ejemplo, solo el 39,3% de los valores estadounidenses participaba en el avance, frente al 47% de media de los últimos diez años. En España la proporción era del 23,1%, frente al 36,7% histórico. En cambio, Brasil alcanza el 60% y Japón el 73,6%. Cuantas menos empresas sostienen las subidas, mayor es el riesgo de una corrección si estas flaquean.
Un ejemplo: la IA y los chips
El auge de la inteligencia artificial (IA) impulsa la demanda de centros de datos, chips y equipos de fabricación. Pero conviene distinguir entre las empresas que diseñan procesadores, las que fabrican memorias, las que producen los chips y las proveedoras de maquinaria. Sus ventajas competitivas, márgenes y necesidades de inversión son diferentes. Un aumento de los pedidos no garantiza que todas obtengan beneficios suficientes para justificar sus cotizaciones.
El riesgo no está solo en que los beneficios decepcionen, sino también en pagar demasiado por unas expectativas de crecimiento que quizá no se cumplan. Intel ilustra este riesgo: tras su extraordinaria revalorización, recomendamos vender porque consideramos que su cotización anticipa una recuperación de beneficios demasiado optimista. Aunque podría seguir subiendo, creemos que el potencial adicional no compensa el riesgo. En cambio, mantenemos nuestra recomendación de comprar ASML, cuya posición en equipos avanzados de litografía le proporciona una ventaja competitiva difícil de replicar. La clave no es descartar toda la tecnología, sino identificar las empresas que, además de buenas perspectivas, ofrecen una valoración atractiva.
El resto de este análisis y nuestros consejos a la hora de invertir en bolsa están reservados a los socios de OCU Inversiones. Hágase socio para acceder a él.
¿Dónde se concentra el riesgo?
Tras repasar las valoraciones de los principales mercados y la necesidad de evitar una concentración excesiva en la primera parte de este análisis "¿Están caras las bolsas o aún tienen recorrido?", a continuación examinamos dónde se encuentran los verdaderos riesgos de la Bolsa y qué señales pueden anticipar una corrección.
Un índice bursátil puede contener cientos de empresas y, aun así, depender demasiado de unas pocas. Por ejemplo, aunque el S&P 500 reúne a unas 500 grandes empresas estadounidenses, su evolución depende cada vez más de un reducido grupo de gigantes bursátiles. A finales de septiembre, las diez mayores compañías concentraban cerca del 39 % del índice. El sector tecnológico tenía un peso similar, aunque ambos grupos no coinciden exactamente. Esto significa que una caída de los grandes valores tecnológicos podría arrastrar al conjunto del índice y afectar incluso a fondos y ETF que, por invertir en cientos de empresas, parecen muy diversificados.
· La amplitud del mercado aporta otra pista: ayuda a comprobar si las subidas se reparten entre muchas acciones o bien en una minoría. Por ejemplo, solo el 39,3% de los valores estadounidenses participaba en el avance, frente al 47% de media de los últimos diez años. En España la proporción era del 23,1%, frente al 36,7% histórico. En cambio, Brasil alcanza el 60% y Japón el 73,6%. Cuantas menos empresas sostienen las subidas, mayor es el riesgo de una corrección si estas flaquean.
Un ejemplo: la IA y los chips
El auge de la inteligencia artificial (IA) impulsa la demanda de centros de datos, chips y equipos de fabricación. Pero conviene distinguir entre las empresas que diseñan procesadores, las que fabrican memorias, las que producen los chips y las proveedoras de maquinaria. Sus ventajas competitivas, márgenes y necesidades de inversión son diferentes. Un aumento de los pedidos no garantiza que todas obtengan beneficios suficientes para justificar sus cotizaciones.
El riesgo no está solo en que los beneficios decepcionen, sino también en pagar demasiado por unas expectativas de crecimiento que quizá no se cumplan. Intel ilustra este riesgo: tras su extraordinaria revalorización, recomendamos vender porque consideramos que su cotización anticipa una recuperación de beneficios demasiado optimista. Aunque podría seguir subiendo, creemos que el potencial adicional no compensa el riesgo. En cambio, mantenemos nuestra recomendación de comprar ASML, cuya posición en equipos avanzados de litografía le proporciona una ventaja competitiva difícil de replicar. La clave no es descartar toda la tecnología, sino identificar las empresas que, además de buenas perspectivas, ofrecen una valoración atractiva.
¿Hay señales de corrección?
Que una Bolsa esté cara no significa que vaya a caer mañana, pero sí que tiene menos margen para las decepciones. Por eso, además de analizar las valoraciones, conviene estar atentos a otras señales que puedan anticipar problemas: el nerviosismo de los inversores, las dificultades de financiación de las empresas o el empeoramiento de sus perspectivas de beneficios.
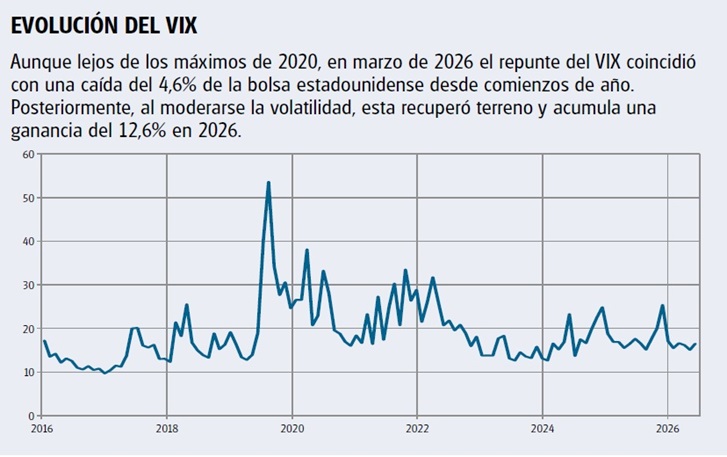
· ¿Hay miedo en el mercado? El VIX, conocido como el índice del miedo, mide la volatilidad que los inversores esperan para el S&P 500 durante los próximos 30 días. A comienzos de octubre marcaba 15,08 puntos, un nivel que no reflejaba especial inquietud. Pero cuidado: la tranquilidad puede desaparecer de un día para otro y un VIX bajo no garantiza que las Bolsas vayan a seguir subiendo.
· ¿Empiezan a surgir dificultades de financiación? Tampoco vemos, por ahora, señales de alarma en la deuda empresarial estadounidense de alto riesgo. La rentabilidad adicional que exigen los inversores por comprar estos bonos, frente a la deuda pública, había aumentado de los 2,63 puntos porcentuales a finales de agosto hasta los 3,03 el 6 de octubre. No es un nivel que indique una crisis, pero conviene seguir su evolución. Si esa diferencia continúa aumentando, las previsiones de beneficios empeoran y el VIX repunta con fuerza, tendríamos más motivos para preocuparnos.
· La renta fija también compite con la Bolsa. Cuando la deuda pública ofrece rentabilidades elevadas, asumir los riesgos de invertir en acciones debe compensar suficientemente. De lo contrario resulta más difícil justificar unos precios bursátiles exigentes, especialmente en aquellas empresas cuyas cotizaciones dependen de fuertes crecimientos futuros.
Cuatro escenarios
¿Qué podría torcer las cosas? Aunque estos indicadores no anuncian una caída inminente, hay riesgos que no conviene perder de vista. Analizamos cuatro escenarios que podrían hacer tambalear las Bolsas, qué sectores sufrirían más y dónde podrían surgir oportunidades.
1. Que la IA decepcione
Por ahora, un frenazo brusco de las inversiones en inteligencia artificial (IA) no parece lo más probable. Las grandes tecnológicas siguen destinando enormes cantidades a centros de datos y procesadores. Pero existe el riesgo de que los ingresos y ahorros generados por la IA tarden más de lo previsto en compensar esas inversiones. Si las empresas reducen su ritmo de gasto, los mercados podrían llevarse una decepción. Los fabricantes de semiconductores y sus proveedores serían especialmente vulnerables. El peligro no es tanto que la IA fracase como que las expectativas bursátiles hayan ido demasiado lejos.
· No por ello recomendamos dar la espalda a toda la tecnología. Preferimos empresas con ventajas competitivas sólidas, beneficios sostenibles y valoraciones razonables. Es el caso de ASML (comprar), presente en nuestra cartera Experto en acciones, cuya posición en equipos avanzados de litografía le otorga una ventaja difícil de replicar.
2. Que los tipos se mantengan altos
Las elevadas necesidades de financiación de los Estados y las presiones inflacionistas podrían mantener altos los tipos de interés durante más tiempo del esperado. Incluso sin nuevas subidas de los tipos oficiales, las rentabilidades de las obligaciones podrían aumentar. Si también suben los tipos reales (descontada la inflación esperada), la deuda pública ganaría atractivo frente a la Bolsa, presionando las cotizaciones, especialmente las de empresas cuyos beneficios se esperan a largo plazo.
· Las empresas muy endeudadas y las inmobiliarias serían especialmente vulnerables. Las primeras afrontarían mayores gastos financieros al refinanciar sus deudas; las segundas podrían sufrir, además, una caída del valor de sus inmuebles. También se verían presionadas las tecnológicas de alto crecimiento, más sensibles a unos tipos reales elevados.
· En este escenario preferimos empresas con balances sólidos y deuda controlada, como Inditex (mantener). También vemos oportunidades en aseguradoras solventes como Axa y Ageas (ambas con consejo de compra), e incluso en algunos bancos, aunque los tipos elevados no benefician por igual a todas las entidades.
3. Que llegue una recesión
Aunque no es nuestro escenario central, tampoco podemos descartarlo. Los elevados tipos de interés, el encarecimiento de la energía y la pérdida de poder adquisitivo podrían acabar frenando el consumo y la inversión. Los sectores más ligados al ciclo económico serían los más perjudicados, como el automóvil, la industria o el consumo no esencial. Ante la incertidumbre, las familias aplazan compras importantes y las empresas recortan sus inversiones. Con menos ventas y unos costes fijos elevados, los beneficios sufrirían. Los bancos tampoco saldrían bien parados: el aumento de los impagos les obligaría a reservar más dinero para cubrir posibles pérdidas.
· En cambio, los sectores defensivos como la alimentación, y las farmacéuticas podrían resistir mejor, ya que sus ventas dependen menos de la marcha de la economía. Entre nuestras opciones favoritas figuran farmacéuticas como Roche y Sanofi (ambas con consejo de compra). También Nestlé (mantener) ofrece un perfil defensivo, aunque su recuperación todavía plantea incertidumbres.
4. Si se agrava la tensión geopolítica
Las tensiones internacionales siguen siendo una amenaza difícil de medir. Una interrupción del suministro de petróleo o gas, especialmente en Oriente Medio, podría disparar los precios de la energía. Si la situación se prolonga, aumentaría la inflación, las familias perderían poder adquisitivo y los bancos centrales tendrían más dificultades para bajar los tipos. El mayor riesgo sería una combinación de inflación elevada y crecimiento débil, la llamada estanflación.
· Las aerolíneas, las químicas y las industrias que consumen mucha energía, como las acereras, serían las más perjudicadas. Sus costes aumentarían y sus márgenes sufrirían si no consiguen trasladar las subidas a sus clientes. Además, la pérdida de poder adquisitivo frenaría el consumo y los viajes.
· En cambio, las petroleras podrían beneficiarse inicialmente de unos precios más altos, aunque una crisis prolongada también acabaría perjudicando la demanda. Es el caso de TotalEnergies, Shell y Repsol (las tres con consejo de mantener). Conviene recordar que los beneficios extraordinarios de una crisis energética pueden ser pasajeros.
Nuestros consejos
Una escalada de los conflictos, una crisis de deuda o un nuevo encarecimiento de la energía podrían provocar una corrección bursátil. O quizá no. Nadie sabe cuándo llegará la próxima caída, pero sí podemos preparar nuestra cartera para afrontarla y aprovechar las oportunidades que surjan. ¿Cómo?
· Revise cuánto riesgo puede asumir. Si una caída del 20% o el 30% le obligaría a vender, porque necesita el dinero o no soportaría las pérdidas, probablemente está asumiendo demasiado riesgo. En ese caso conviene reducir el peso de las acciones y reforzar la renta fija de calidad o la liquidez, según su perfil y horizonte de inversión.
· Vigile dónde concentra sus inversiones. Estados Unidos y algunas grandes tecnológicas presentan valoraciones exigentes. La IA puede seguir ofreciendo oportunidades, pero también provocar decepciones. Compruebe que no tiene demasiado dinero invertido en un mismo mercado, sector o empresa, incluso a través de distintos fondos.
· Recoja beneficios cuando corresponda. Vender parte de una inversión que ha subido mucho puede ayudarle a evitar que pese demasiado en su cartera. Es lo que acabamos de hacer en nuestra cartera Experto en acciones: hemos vendido Intel y Novo Nordisk y reducido a la mitad nuestras posiciones en Mapfre y Thales
· Mantenga cierta liquidez. No hace falta reinvertir de inmediato todo lo obtenido con las ventas. Disponer de dinero para aprovechar precios más atractivos aporta flexibilidad. Así hemos decidido actuar también en nuestra cartera Experto en acciones , sin olvidar que la liquidez debe formar parte de una estrategia y no convertirse en una apuesta por adivinar cuándo caerá la Bolsa.
· Diversifique sin pagar cualquier precio. Dé prioridad a empresas sólidas, capaces de generar beneficios incluso en tiempos difíciles. Y limite las apuestas más arriesgadas en sectores o tendencias concretas a un máximo del 5% de su patrimonio por apuesta. Diversificar no consiste en encontrar inversiones inmunes a las caídas, sino en evitar que todas dependan de los mismos riesgos.
· En definitiva, unas Bolsas caras no son motivo para salir corriendo, pero sí para invertir con más prudencia. Revise sus riesgos, reequilibre su cartera y mantenga margen para aprovechar oportunidades. Las caídas forman parte de la inversión a largo plazo. Lo importante es que no le obliguen a vender en el peor momento.
Consulte al detalle la composición actual de la CARTERA EXPERTO EN ACCIONES
Consulte al detalle todas nuestras ESTRATEGIAS DE INVERSIÓN
Consulte la ficha detallada de cada una de las acciones de nuestra selección en el COMPARADOR DE ACCIONES