

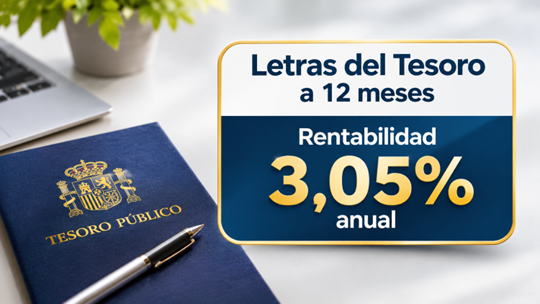

La subasta del Tesoro Público del 3 de noviembre de 2026 ofrece una rentabilidad media bruta anual del 2,82% en letras a seis meses y del 3,05% en letras a doce meses. Tras descontar la comisión de transferencia del Banco de España, estos rendimientos se reducen aproximadamente al 2,52% y al 2,90% anual, respectivamente, por lo que conviene compararlos con los depósitos bancarios.
Resultados de la subasta: letras a 6 y 12 meses
· Letras a 6 meses, con vencimiento el 7/05/2027. Por cada letra de 1.000 euros nominales, el comprador deberá pagar 985,94 euros, obteniendo una rentabilidad anual bruta del 2,82% durante los seis meses de inversión. Al vencimiento le corresponden 1.000 euros, por lo que habrá ganado 14,06 euros brutos por cada letra adquirida. Ahora bien, el Tesoro carga - en caso de que no la renueve - 1,50 euros (0,15%) como gastos de transferencia, es decir, el rendimiento neto tras gastos se reduce al 2,52% anual.
· Letras a 12 meses, con vencimiento el 5/11/2027. En este caso, cada comprador deberá pagar 970,14 euros por letra de 1.000 euros nominales, obteniendo una rentabilidad anual bruta del 3,05%. Al vencimiento le corresponderán los 1.000 euros, con una ganancia de 29,86 euros brutos por letra adquirida, que tras esos 1,50 euros de gastos (también el 0,15%) merman el rendimiento tras gastos hasta el 2,9%.
¿Son más rentables las letras del Tesoro o los depósitos?
· Como puede comprobar en nuestro comparador de depósitos, estos rendimientos quedan algo por... CONTENIDO RESERVADO A NUESTROS SOCIOS.
Únete a OCU Inversiones y descubre los mejores productos para invertir a corto plazo sin asumir riesgos con tu ahorro.
La subasta del Tesoro Público del 3 de noviembre de 2026 ofrece una rentabilidad media bruta anual del 2,82% en letras a seis meses y del 3,05% en letras a doce meses. Tras descontar la comisión de transferencia del Banco de España, estos rendimientos se reducen aproximadamente al 2,52% y al 2,90% anual, respectivamente, por lo que conviene compararlos con los depósitos bancarios.
Resultados de la subasta: letras a 6 y 12 meses
· Letras a 6 meses, con vencimiento el 7/05/2027. Por cada letra de 1.000 euros nominales, el comprador deberá pagar 985,94 euros, obteniendo una rentabilidad anual bruta del 2,82% durante los seis meses de inversión. Al vencimiento le corresponden 1.000 euros, por lo que habrá ganado 14,06 euros brutos por cada letra adquirida. Ahora bien, el Tesoro carga - en caso de que no la renueve - 1,50 euros (0,15%) como gastos de transferencia, es decir, el rendimiento neto tras gastos se reduce al 2,52% anual.
· Letras a 12 meses, con vencimiento el 5/11/2027. En este caso, cada comprador deberá pagar 970,14 euros por letra de 1.000 euros nominales, obteniendo una rentabilidad anual bruta del 3,05%. Al vencimiento le corresponderán los 1.000 euros, con una ganancia de 29,86 euros brutos por letra adquirida, que tras esos 1,50 euros de gastos (también el 0,15%) merman el rendimiento tras gastos hasta el 2,9%.
¿Son más rentables las letras del Tesoro o los depósitos?
· Como puede comprobar en nuestro comparador de depósitos, estos rendimientos quedan algo por debajo de lo que puede encontrar por su dinero con bajo riesgo a estos plazos, incluso en los casos en los que no quiera asumir vinculación. Eso sí, para aquellos con patrimonios más abultados la cuantía a confiar al Tesoro no tiene por qué limitarse a los 100.000 euros que por precaución le aconsejamos depositar como máximo por titular en una misma entidad.
· A diferencia de los bonos y obligaciones del Estado, las letras del Tesoro no pagan intereses periódicos. Su rendimiento procede de la diferencia entre el precio de compra y los 1.000 euros que se reciben al vencimiento. Esta ganancia tributa en el IRPF como rendimiento del capital mobiliario, integrado en la base del ahorro.
Las rentabilidades indicadas corresponden a quienes mantienen las letras hasta su vencimiento. Si necesita recuperar el dinero antes, deberá venderlas en el mercado secundario, donde su precio puede variar. Si los tipos de interés suben, el valor de las letras puede caer y ocasionarle una rentabilidad inferior a la prevista, incluso pérdidas. Si bajan, ocurrirá lo contrario. Por eso, conviene elegir un plazo acorde con el tiempo durante el que pueda prescindir de su dinero.
HERRAMIENTA | Consulte nuestro comparador de depósitos, cuentas y seguros de ahorro
HERRAMIENTA |Consulte nuestro comparador de obligaciones

.jpeg?w=320&rev=55645d34-331e-4e2f-b7a0-9d2ba6c640bc&hash=62FDA27B2490C952A1C1976FBC63D8E2)